 ENG
 RUS


Подписка на новостиТемыИнтервью
Ольга Ракитова, доцент Финансового университета при Правительстве РФ: "Средства специальных казначейских кредитов стали играть решающую роль в развитии биоэнергетики в России"
Андрей Тихомиров, директор Союза участников пеллетного рынка: «Я вижу, что нам стратегически необходимо развить внутренний спрос»
Рынок биотоплива Дании лихорадит: нехватка российских топливных гранул привела к дефициту и высоким ценам
ИсследованияДокументы / Нормативные акты в области биотопливаСтандартыХарактеристики биотопливаКотировкиГлоссарийТехнология |
Рынок древесного биотоплива в России переживает структурную трансформациюЧтобы иметь доступ ко всем новостям, пожалуйста, зарегистрируйтесь. Please register to have an access to this page
16 октября 2026, 17:06
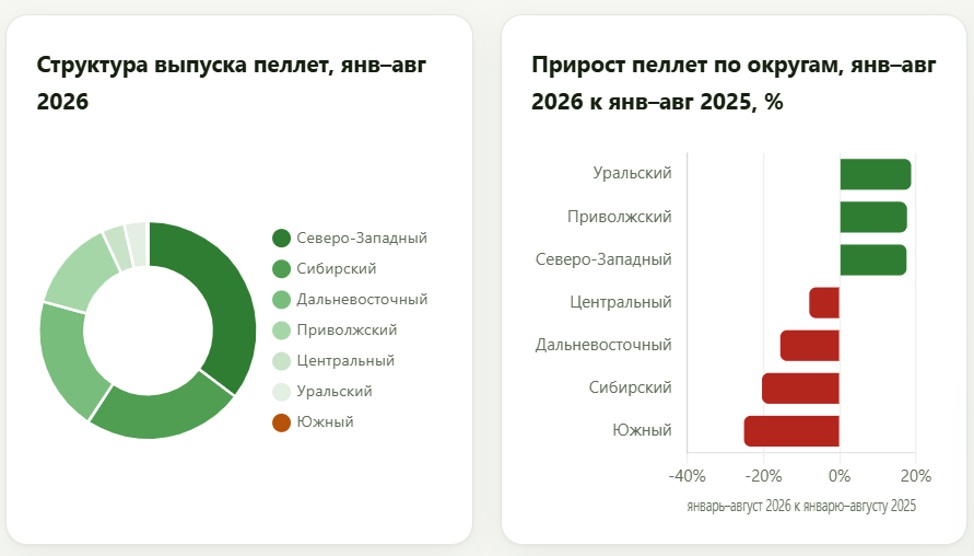
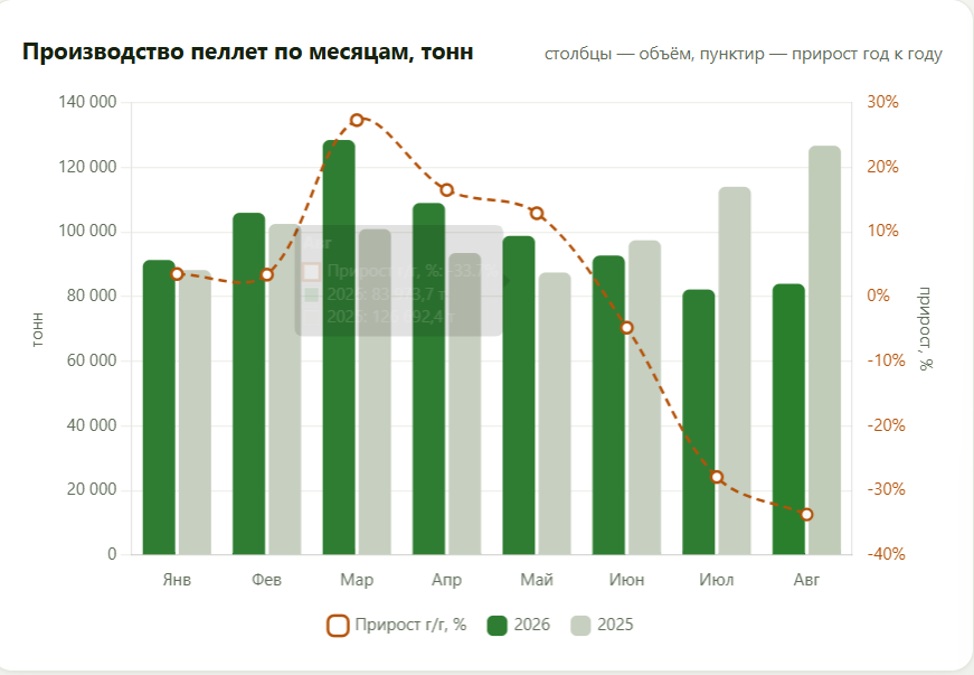
По итогам 2025 года в стране произведено 1 309,5 тыс. тонн топливных пеллет(это сопоставимо с показателями 2017 года) и 232,3 тыс. тонн топливных брикетов. За январь–август 2026 года выпуск пеллет сократился на 2,3%, брикетов — остался на прошлогоднем уровне. В области производства произошла смена географических лидеров: Северо-Запад отвоевал более трети рынка, тогда как Сибирь и Дальний Восток потеряли пятую часть объёмов. Первое полугодие 2026 года пеллетная отрасль прошла с ростом: за январь–июль выпуск составил 708,4 тыс. тонн против 684,0 тыс. тонн годом ранее, то есть +3,6%. Однако уже в июне помесячный выпуск ушёл в минус, а июль и август обвалились на 27,9% и 33,7% соответственно. В результате накопленный итог за восемь месяцев стал отрицательным. Топливные гранулы Топливные брикеты Брикетный сегмент в восемь раз меньше пеллетного, но ведёт себя иначе. Суммарный объём за январь–август практически не изменился, а помесячная динамика 2026 года держится в узком коридоре 17,5–20,3 тыс. тонн. Провал февраля и мая компенсируется августовским всплеском до 19,7 тыс. тонн.
Дальний Восток и Сибирь Источник графиков: ИАА "ИНФОБИО", статистика Росстат и Федстат
Читайте также
Подписка на 2026Аналитический обзор по рынку топливных гранулАналитический обзор по рынку топливных гранул Обзор выходит два раза в год и дает полное представление о текущей ситуации на рынке топливных гранул в России за прошедшие полгода. Тенденции, цены, тарифы, новые игроки - это то, за чем следят специалисты нашей компании и описывают в обзоре. Заказы принимаются по электронной почте: info@infobio.ru
АНАЛИТИЧЕСКИЙ ОБЗОР ПО РЫНКУ ДРЕВЕСНЫХ ТОПЛИВНЫХ БРИКЕТОВ. 1 ПОЛОВИНА 2016 г. ИАА "ИНФОБИО" выпустило уникальное исследование цен и объема поставок в Европу и Южную Корею брикетированного древесного топлива. Заказы принимаются по e-mail: info@infobio.ru  .jpg)
|
Вход на сайтМероприятия
24 ноября - 25 ноября
01 декабря - 04 декабря
НОВИНКИИсследование «Мировой и российский рынок древесных топливных гранул» 2019
СПЕЦИАЛИЗИРОВАННЫЙ АНАЛИТИЧЕСКИЙ ОБЗОР ПО РЫНКУ ТОПЛИВНЫХ ГРАНУЛ
БИЗНЕС-ПЛАН СОЗДАНИЯ БРИКЕТНОГО ПРОИЗВОДСТВА ИЗ НИЗКОКАЧЕСТВЕННОЙ ДРЕВЕСИНЫ
 Маркетинговое исследование рынка пеллет
База производителей топливных гранул в России 2020
Карта пунктов экспорта пеллет из России
РекомендуемКонтактыE-mail: info@infobio.ru
Компании отраслиПолезные ссылкиАльманахМАТЕРИАЛЫ НАШИХ КОНФЕРЕНЦИЙ
Семинар "Развитие биоэнергетики в России: экспорт или внутренний рынок"
23 сентября 2015 г. Екатеринбург
Топливные гранулы, брикеты и щепа: производство, сбыт, потребление
БИЗНЕС-ТУР «ДЕЛОВЫЕ ВСТРЕЧИ С ПОКУПАТЕЛЯМИ БИОТОПЛИВА И ПОСЕЩЕНИЕ БИОТОПЛИВНЫХ ОБЪЕКТОВ В НИДЕРЛАНДАХ». 9-13 декабря 2012 г, Порт Роттердам, Нидерланды Энергия из биомассы: котельные и ТЭЦ на биотопливе, производство пеллет, брикетов, биогаза в России и мире.24 мая 2012 г, Энергетика и электротехника, Санкт-Петербург
Деловая поездка по биотопливным объектам в Швеции и конференция по биоэнергетике в С.Петербурге, 5-8 октября 2011 г. "Лесная Энергия", 24 июня 2011 г, Интерлес, г. Петрозаводск, Карелия Выработка тепловой и электрической энергии за счет биотоплива: производство биотоплива, его применение в России и мире, 19 мая 2011 г., Ленэкспо, Санкт-Петербург
Производство биотоплива и утилизация древесных отходов в России и мире, 20 октября 2010 г., МЛФ, Санкт-Петербург
КОНГРЕСС ЭНЕРГИЯ ИЗ БИОМАССЫ 2018 |




(1).jpg)







Copyright © 2010 ИАА "Инфобио", журнал "Международная Биоэнергетика". Все права защищены.

При цитировании и использовании любых материалов активная ссылка на ИАА "Инфобио" и журнал "Международная Биоэнергетика" обязательна.
(для Интернет–изданий —www.infobio.ru). E-mail: info@infobio.ru
© 2010 Разработка сайта
